同じ内容であっても、見た目で受け止め方は変わります。
それは相手も自分も。
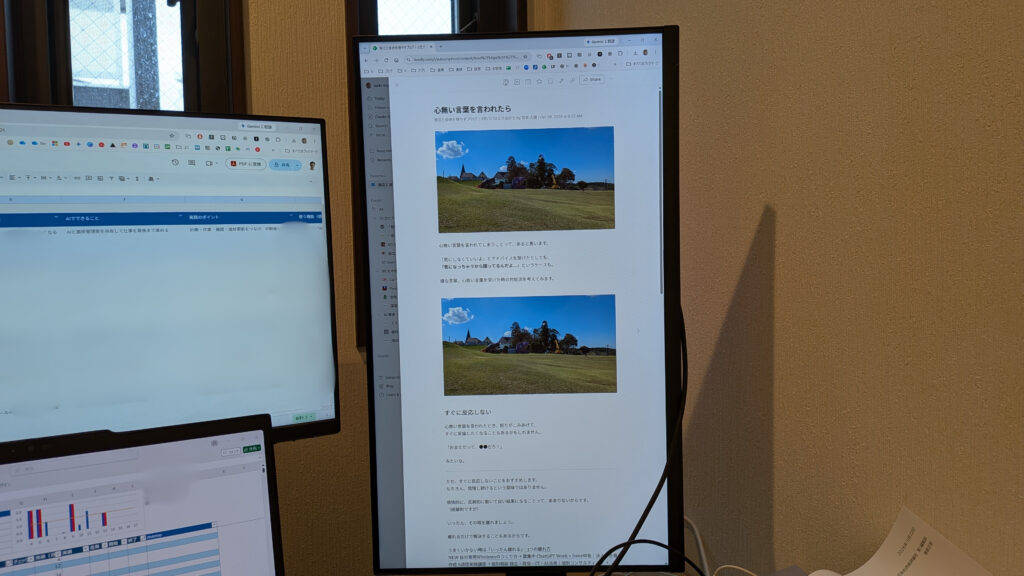
ブログも縦長のディスプレイで見ると、意外と読みやすかったりします。
見出しナシ vs 見出しアリ vs 図解
画面の向きだけでなく、文章の見せ方でも同じことがいえます。
ちょうど今、会計・税務FAQも書いているので、それを題材に。
以下、同じ内容を3つの形で示します。
内容の細かいところよりも、見せ方の違いに注目していただければ。
源泉徴収が必要な報酬について、源泉所得税を差し引かずに支払ってしまった場合は、まず、当初から会社が源泉所得税を負担する契約だったかどうかを確認します。
当初から会社が源泉所得税を負担する契約だった場合は、支払った金額を税引後の手取額として扱い、税引前の報酬額を逆算します。その金額を基に源泉所得税を再計算し、納付します。
一方、当初は会社が源泉所得税を負担する契約ではなかった場合は、まず当初の支払額を基準に、徴収し忘れた源泉所得税を計算し、納付します。
そのうえで、会社が納付した源泉所得税を報酬の受取人から回収するかどうかによって、対応が異なります。
受取人から回収する場合は、会社が納付した源泉所得税を受取人に請求し、精算します。この場合、会社が追加報酬として源泉所得税を負担することはありません。
受取人から回収しない場合は、会社が負担する源泉所得税相当額を追加報酬として扱い、源泉所得税を再計算します。その結果生じる追加の源泉所得税を納付します。
なお、上記は源泉徴収の対象となる報酬であることを前提としています。また、当初の源泉所得税を納付した時期や、受取人から回収しないことを決めた時期によって、追加報酬の支払時期などの税務上の取扱いが異なります。実際の納付や会計処理については、契約内容や具体的な事実関係に応じて判断する必要があります。
源泉徴収を忘れた場合の対応フロー
源泉徴収が必要な報酬について、源泉所得税を差し引かずに支払ってしまった場合は、まず、当初から会社が源泉所得税を負担する契約だったかどうかを確認します。
1.当初から会社が源泉所得税を負担する契約だった場合
支払った金額を税引後の手取額として扱い、税引前の報酬額を逆算します。その金額を基に源泉所得税を再計算し、納付します。
2.当初は会社が源泉所得税を負担する契約ではなかった場合
まず、当初の支払額を基準に、徴収し忘れた源泉所得税を計算し、納付します。
そのうえで、会社が納付した源泉所得税を報酬の受取人から回収するかどうかによって、対応が異なります。
(1)受取人から回収する場合
会社が納付した源泉所得税を受取人に請求し、精算します。この場合、会社が追加報酬として源泉所得税を負担することはありません。
(2)受取人から回収しない場合
会社が負担する源泉所得税相当額を追加報酬として扱い、源泉所得税を再計算します。その結果生じる追加の源泉所得税を納付します。
3.注意事項
上記は、源泉徴収の対象となる報酬であることを前提としています。
また、当初の源泉所得税を納付した時期や、受取人から回収しないことを決めた時期によって、追加報酬の支払時期などの税務上の取扱いが異なります。
実際の納付や会計処理については、契約内容や具体的な事実関係に応じて判断する必要があります。
源泉徴収を忘れた場合の対応フロー
税額を差し引かずに支払った
負担する契約だった?
該当する方の対応を確認してください
支払った金額を税引後の手取額として、税引前の報酬額を逆算し、源泉所得税を計算・納付します。
当初の支払額を基準に、徴収し忘れた源泉所得税を計算・納付します。
報酬の受取人から回収する?
※ 源泉徴収の対象となる報酬であることが前提です。
※ 当初の源泉所得税の納付時期や、回収しないことを決めた時期によって、追加報酬の支払時期などの取扱いが異なります。
※ 実際の納付・会計処理は、契約内容や事実関係に応じて判断してください。
どれが受け取りやすいかは人によるでしょうが、
①がいちばん読みやすいという人は少数派ではないかなと思います。
相手が受け取りやすい形にする
自分も相手も、受け取りやすくすることに越したことはないかなと。
頭のトレーニングを兼ねて、あえて複雑なものを扱おうという目的があれば別ですが、
「仕事を進める」
「早く全体像をつかむ」
「限られた時間の中で理解する」
という目的であれば、受け取りやすくしておきたいもの。
理解することだけが目的ではなく、理解して「行動できる」ことが大切です。
懇切丁寧に説明して、細部まで分かったとしても、行動につながなければ時間がムダになってしまうかもしれません。
だから、同じ内容だとしても、
「いかに行動につなげられるか?」という視点をもっておきたいと考えています。
受け取る側も、自分で変える
ただ、自分が受け取る情報が、
必ずしも受け取りやすい形になっているとは限りません。
そのまま受け取るのではなく、工夫しましょう。
- 自分で改行を入れる
- 図解してみる
- AIに平易な表現で要約してもらう
- デバイスを変えてみる(PC→スマホとか。その逆も)
いろいろと方法はあります。
共通するのは、受け身ではなく、自分から動く必要があるということ。
「ちょっと読むのしんどいわ…」
となったら放置せず、工夫してみましょう。
まとめ
内容が大切なのはもちろんですが、
形も同じくらい重要だと思っています。
工夫し続けたいところです。
では、また次回。
編集後記
◇日記
昨日は書籍の企画案の提示と、
税務記事の受注とその執筆などを中心に。
◇ブログネタ経緯
写真を撮った時にメモしたネタを採用。
◇1日1新
王将ランチセット